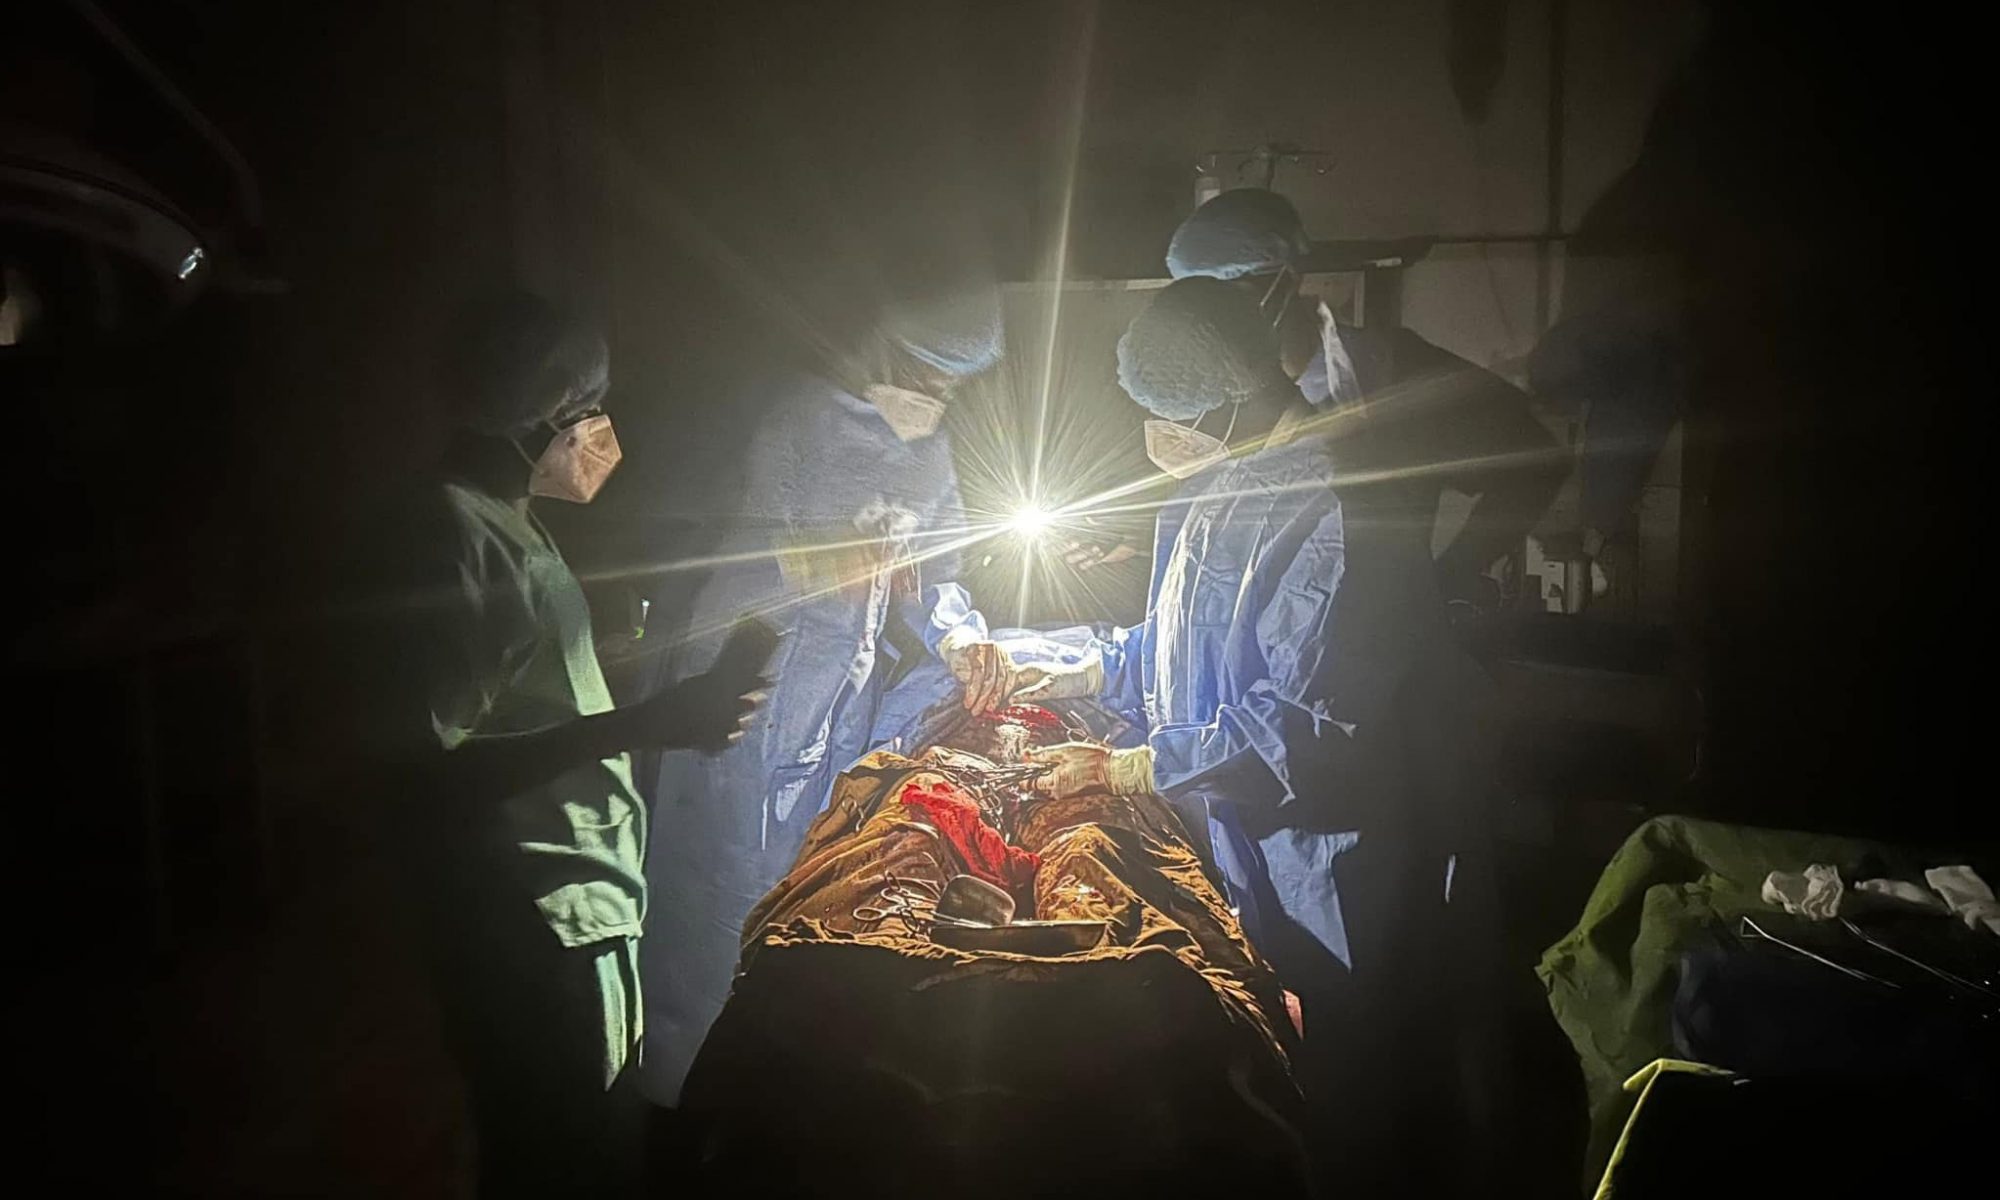
يُعدّ التأمين الصحي ضروريًا للتخفيف من المخاطر المالية للرعاية الصحية، وتعزيز الوصول إلى الخدمات الطبية، وتحسين النتائج الصحية العامة. في دارفور – وهي منطقة شهدت عقودًا من الصراع والنزوح وعدم الاستقرار الاقتصادي – يُمثّل تطبيق نظام تأمين صحي قوي تحديات فريدة وفرصًا بالغة الأهمية. ويمكن لآليات التأمين الفعالة أن تُقلّل من الاعتماد على المدفوعات المباشرة، وتُحسّن من تجميع المخاطر، وتُعزّز القدرة على الصمود في ظلّ نظام رعاية صحية هشّ أصلًا.
السياق التاريخي والاجتماعي والاقتصادي
أدت عقود من الصراع في دارفور إلى تعطيل جذري في تطوير المؤسسات الرسمية، بما في ذلك تلك المتعلقة بتمويل الرعاية الصحية. ففي حقبة ما قبل الصراع، غالبًا ما سدّّت الترتيبات غير الرسمية وآليات التمويل المجتمعية الفجوة التي خلّفها محدودية الاستثمار في الصحة العامة. ومع ذلك، أدّى تصاعد العنف إلى نزوح السكان، وتدمير البنية التحتية، وزعزعة الاستقرار الاقتصادي، وكلها عوامل حدّت من آفاق التأمين الصحي الرسمي. ونتيجةً لذلك، اعتمد تمويل الرعاية الصحية في دارفور بشكل أساسي على النفقات المباشرة، وبرامج المساعدات التي تُقدّمها الجهات المانحة، وبرامج القسائم المتقطعة التي تُقدّمها المنظمات الإنسانية.
التغطية الصحية الحالية وآليات التمويل
في دارفور اليوم، تُعدّ تغطية التأمين الصحي الرسمي شحيحة. تُساهم عدة عوامل في محدودية مشهد تمويل الرعاية الصحية:
- النفقات المباشرة: يتحمل معظم الأفراد تكلفة الرعاية الصحية بشكل مباشر، مما قد يُثقل كاهل الأسر ويُؤدي إلى كارثة مالية، لا سيما في أعقاب الأمراض الخطيرة.
- تدخلات الجهات المانحة والإنسانية: طبّقت الوكالات الدولية والمنظمات غير الحكومية حلول تمويل مؤقتة، مثل قسائم الرعاية الصحية وبرامج تغطية الطوارئ. ورغم أن هذه التدخلات وفّرت إغاثة عاجلة على المدى القصير، إلا أنها لا تُوفّر حماية مستدامة وطويلة الأجل من المخاطر.
- الترتيبات المجتمعية غير الرسمية: بدلاً من التأمين الرسمي، تُطوّر المجتمعات المحلية أحيانًا برامج محلية لتقاسم المخاطر. ومع ذلك، تفتقر هذه الترتيبات إلى النطاق والرقابة التنظيمية والهيكل الرسمي اللازم لإدارة المخاطر المالية الصحية واسعة النطاق بفعالية.
تحديات إنشاء التأمين الصحي في دارفور
يواجه تطوير نظام تأمين صحي شامل في دارفور عدة تحديات مترابطة:
- عدم الاستقرار الاقتصادي وانتشار الفقر: يعاني سكان دارفور بشكل كبير من الفقر، مما يحد من قدرتهم على دفع أقساط التأمين. وتُقيد الموارد الاقتصادية المحدودة نطاق أي برنامج تأمين واستدامته.
- نقاط الضعف المؤسسية: أدت سنوات من الصراع إلى تآكل القدرة المؤسسية اللازمة لتصميم وتنفيذ وإنفاذ الأطر التنظيمية. ويُعيق ضعف الحوكمة هذا الجهود المبذولة لفرض اشتراكات إلزامية أو إدارة صناديق التأمين الوطنية بفعالية.
- نظام رعاية صحية مجزأ: يتسم مشهد الرعاية الصحية في دارفور بالتشرذم الشديد. ويُعقّد وجود مزيج من المستشفيات العامة والعيادات التي ترعاها المنظمات غير الحكومية ومقدمي الخدمات غير الرسميين عملية توحيد منتجات التأمين وتجميع المخاطر عبر شبكة متنوعة من مقدمي الخدمات.
- محدودية البيانات ومشاكل الثقة: تُعدّ البيانات الموثوقة حول صحة السكان وتوزيع الدخل والاستفادة من الخدمات نادرة ويصعب جمعها، مما يزيد من صعوبة تحديد أقساط التأمين وتقييم المخاطر. علاوة على ذلك، أدى سوء الإدارة وانعدام الأمن التاريخي إلى تعزيز الشكوك تجاه البرامج المالية الرسمية، بما في ذلك التأمين الصحي.
- المخاوف الأمنية: تُسهم التحديات الأمنية المستمرة والاضطرابات الإدارية في عدم استقرار أي برنامج مالي طويل الأجل. وفي البيئات المعرضة للنزاعات، يُصبح الحفاظ على انتظام التسجيل وتحصيل الأقساط أمرًا بالغ الصعوبة.
النماذج الناشئة والمسارات المحتملة
في ضوء هذه التحديات، طُرحت العديد من النماذج والاستراتيجيات المبتكرة لإدخال التأمين الصحي في دارفور:
- التأمين الصحي المجتمعي: تعتمد برامج التأمين الصحي المجتمعي على تجميع أفراد المجتمع للموارد للمساعدة في تغطية النفقات الصحية. يمكن تصميم هذه البرامج بما يتناسب مع الاحتياجات المحلية، والبناء على تحالفات غير رسمية قائمة مسبقًا، وتعزيز الشعور بالمسؤولية. ومع ذلك، فإنها تتطلب دعمًا فنيًا خارجيًا لضمان الإدارة المناسبة ونطاق العمل.
- نماذج التأمين الأصغر: نظرًا لانخفاض مستويات الدخل، تُعدّ منتجات التأمين الأصغر ذات الأقساط المنخفضة والمزايا المصممة لتغطية النفقات الصحية الشائعة أو حالات الطوارئ بديلاً واعدًا. غالبًا ما تتضمن هذه النماذج دعمًا من أموال الدولة أو الجهات المانحة الدولية لجعل الأقساط في متناول الجميع.
- التكامل مع البرامج الإنسانية: نفذت العديد من المنظمات غير الحكومية بالفعل تدابير حماية مالية مؤقتة (مثل قسائم الصحة) خلال الأزمات. يمكن أن يُشكّل تحويل هذه البرامج إلى آليات أكثر تنظيمًا وطويلة الأجل لتجميع المخاطر أساسًا لأنظمة أكثر رسمية تدريجيًا مع مرور الوقت.
- الشراكات بين القطاعين العام والخاص: من خلال التعاون بين الحكومة والقطاع الخاص والهيئات الدولية، يُمكن تصميم نماذج تأمين هجينة تستفيد من أفضل الممارسات الدولية وتتكيف مع السياق الاجتماعي والاقتصادي الخاص بالمنطقة. ويمكن لهذه الشراكات أن تُسهم في بناء البنية التحتية التقنية والمالية اللازمة لإدارة برامج التأمين.
توصيات السياسات والخطوات الاستراتيجية
لإنشاء نظام تأمين صحي فعال في دارفور، لا بد من تنسيق الجهود على مستويات متعددة:
- إعادة بناء القدرات المؤسسية: يُعد تعزيز مؤسسات الحكم المحلي أمرًا أساسيًا. الاستثمار في القدرات الإدارية، والإدارة المالية الشفافة، والرقابة التنظيمية أمر بالغ الأهمية لنجاح أي برنامج تأمين صحي.
- تجربة وتوسيع نطاق البرامج المبتكرة: إطلاق مشاريع تجريبية في مجتمعات مختارة باستخدام نهجي التأمين الصحي المجتمعي والتأمين الأصغر. يمكن أن يُسهم الرصد والتقييم الدقيقان في تحسين هذه النماذج قبل تطبيقها على نطاق أوسع.
- الاستفادة من التقنيات الرقمية: تُسهّل أنظمة الدفع الرقمية وتكنولوجيا الهاتف المحمول تحصيل الأقساط، والتسجيل، ومعالجة المطالبات. كما تُحسّن هذه الأدوات الشفافية وتوفر بيانات مهمة لتقييم المخاطر وتصميم السياسات.
- تعزيز المشاركة المجتمعية: يُعد بناء الثقة داخل المجتمعات المحلية من خلال التثقيف وتصميم البرامج التشاركية أمرًا أساسيًا. كما أن إشراك القادة المحليين وأصحاب المصلحة في عملية التخطيط من شأنه أن يزيد من قبول نظام التأمين والالتزام به.
- إنشاء آليات مالية شاملة: يجب أن تُراعي أحكام السياسات الخاصة الفئات الضعيفة – مثل النازحين داخليًا والأسر الأكثر فقرًا – بما يضمن تغطية تأمينية واسعة وعادلة، ولا تُفاقم أوجه عدم المساواة القائمة.
- تعزيز الشراكات بين القطاعين العام والخاص والدولي: تُعدّ الشراكات أمرًا بالغ الأهمية لحشد الخبرات الفنية والموارد المالية والإرادة السياسية اللازمة. ويمكن للجهود التعاونية أن تُسهم في بناء البنية التحتية وإطار الثقة اللازمين للانتقال من نماذج الإغاثة المعتمدة على المانحين إلى أنظمة تأمين مستدامة.
التوجهات المستقبلية
من المرجح أن يتطور نظام تأمين صحي مستدام في دارفور من خلال خطوات متكررة، بدءًا بمبادرات محلية يقودها المجتمع، ثم يندمج تدريجيًا في استراتيجية وطنية أوسع. ينبغي أن يشمل العمل المستقبلي ما يلي:
- البحث والتحليل المقارن: يمكن أن يُقدم تقييم نماذج التأمين الصحي الناجحة في المناطق الأخرى التي خرجت من الصراع أو المناطق ذات الدخل المنخفض دروسًا قيّمة لدارفور. يُعدّ تكييف أفضل الممارسات أمرًا أساسيًا لتصميم حلول تراعي السياق.
- بناء القدرات والتدريب: سيُسهّل الاستثمار في التعليم والتدريب لكل من مديري التأمين ومقدمي الرعاية الصحية تقديم خدمات أكثر كفاءة وموثوقية، مما يُحسّن الثقة العامة في برامج التأمين.
- الاستثمار طويل الأجل: يُعدّ الحصول على التزامات من مجتمع المانحين الدوليين وأصحاب المصلحة الوطنيين أمرًا ضروريًا لتوفير الدعم المالي طويل الأجل اللازم لاستراتيجيات تمويل صحي شاملة ومرنة.
لا يزال التأمين الصحي في دارفور عنصرًا غير متطور، ولكنه حيوي، في إعادة بناء نظام الرعاية الصحية. إن التحديات التاريخية التي تواجهها المنطقة – مدفوعةً بالصراع وعدم الاستقرار الاقتصادي وضعف المؤسسات – تستلزم نماذج تمويل مبتكرة مصممة خصيصًا لسياقها الفريد. ومن خلال المبادرات المجتمعية، وبرامج التأمين الأصغر، والشراكات القوية بين القطاعين العام والخاص، يمكن بناء إطار عمل مستدام لتخفيف عبء نفقات الرعاية الصحية المباشرة وتعزيز الوصول إلى خدمات عالية الجودة. وفي المستقبل، ستكون التدخلات السياسية المنسقة، وبناء القدرات، والاستثمارات الاستراتيجية ضرورية لتحويل هذه التحديات إلى فرص لتعزيز مرونة النظام الصحي في دارفور على المدى الطويل.